Почему страховщик вообще смотрит на двери
Страхование имущества устроено просто по своей логике: компания оценивает вероятность события и возможный размер убытка, а затем переводит эту оценку в тариф и в набор условий договора. Дверь в этой системе — не декоративный элемент и не «расходник». Это конструктивная преграда, которая напрямую влияет на два самых дорогих для страховщика сценария: пожар и проникновение. Именно поэтому в анкетах и опросных листах почти всегда есть отдельные пункты про противопожарные преграды, про защиту входных групп и про то, чем закрыты технические и складские помещения.
При пожаре противопожарная дверь работает как ограничитель ущерба. Она удерживает пламя и продукты горения в отсеке, где всё началось, и даёт время на эвакуацию и на работу подразделений. Для страховой компании это означает разницу между локальным убытком в одном помещении и полной гибелью объекта. Разница может измеряться порядками, и она обязательно отражается в расчёте. То же самое с взломостойкостью: усиленная дверь на входе в кассовый узел, в серверную, в кладовую товарного запаса или в подсобное помещение переводит «лёгкое проникновение» в «проникновение с заметными следами и потерей времени», а это уже другой класс риска.
Отсюда практический вывод, который часто игнорируют собственники. Двери стоит подбирать не тогда, когда полис уже подписан и вдруг выяснилось, что тариф выше ожидаемого, а на этапе подготовки объекта к страхованию. Если противопожарные и усиленные двери уже стоят, документы на них собраны, а монтаж выполнен корректно, разговор со страховщиком идёт совершенно иначе: вы не оправдываетесь, а показываете готовую систему защиты.
Что реально проверяют при осмотре объекта
Перед заключением договора по коммерческому объекту почти всегда проводится осмотр. Его делает сюрвейер или инженер по риску — специалист, который ходит по зданию и фиксирует фактическое состояние, а не то, что написано в проекте. И вот здесь двери становятся очень заметной темой, потому что проверяются они быстро, наглядно и без специального оборудования.
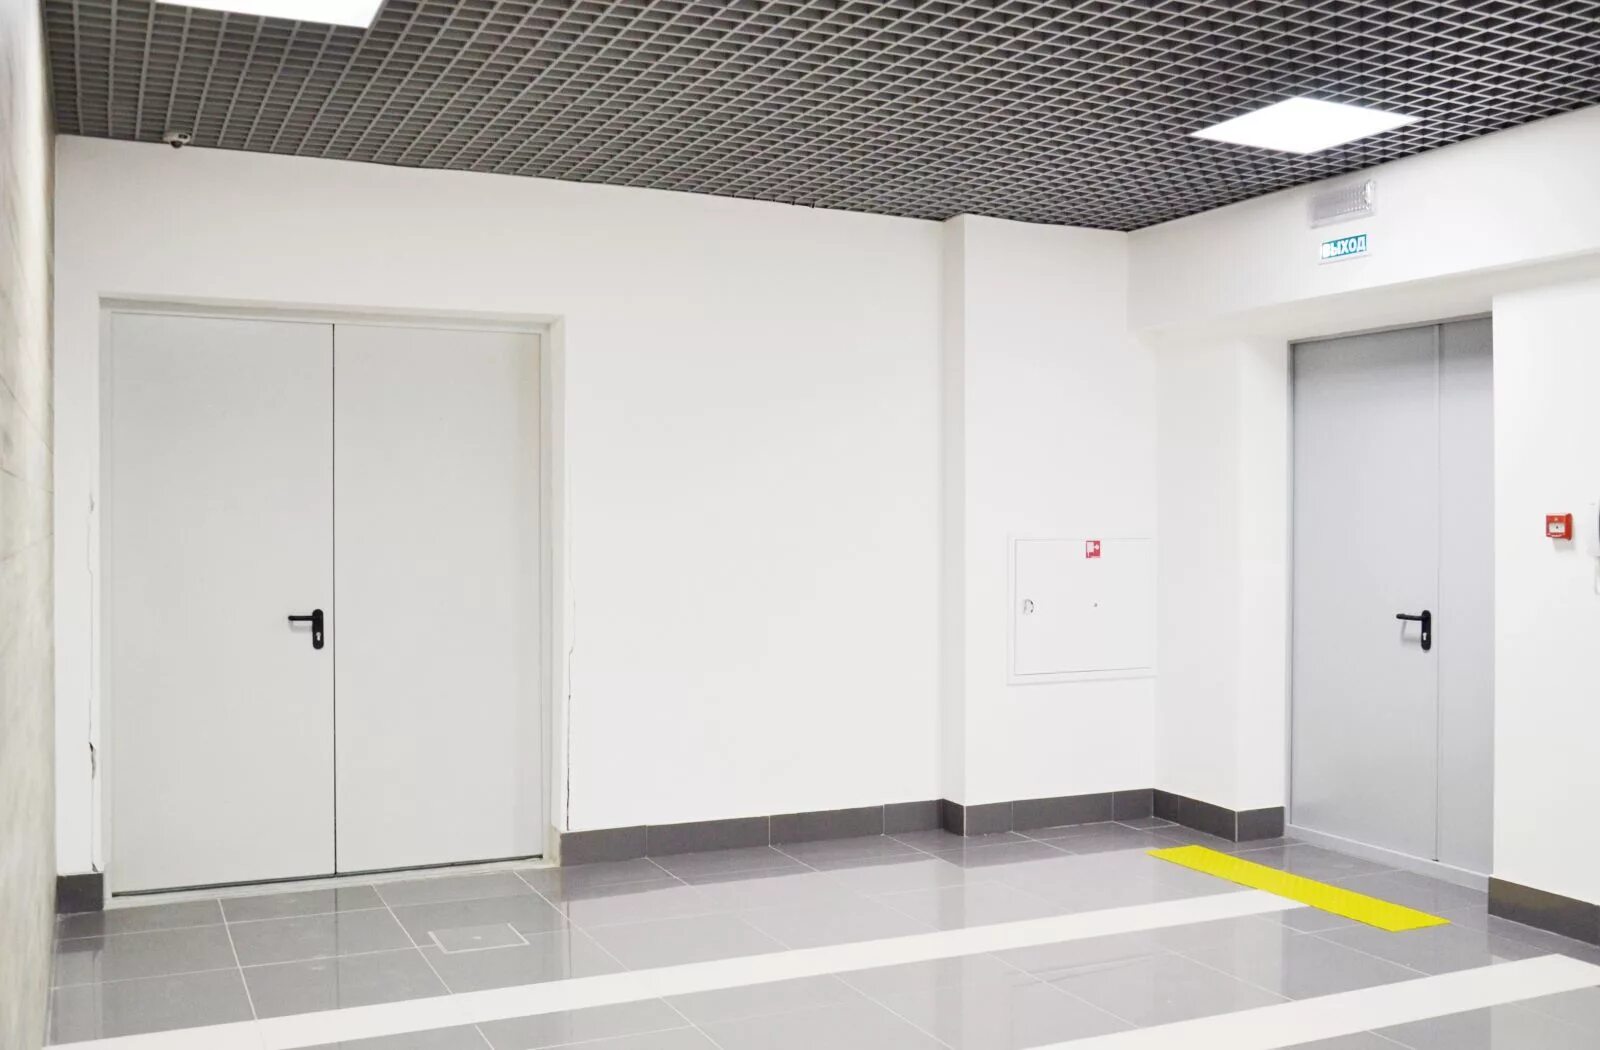
Обычно смотрят несколько вещей подряд. Первое — сам факт наличия противопожарных дверей там, где они предусмотрены проектом: выходы на лестничные клетки, тамбур-шлюзы, электрощитовые, венткамеры, серверные, складские отсеки. Второе — маркировку на полотне или на раме: тип конструкции, предел огнестойкости, сведения о изготовителе. Третье — комплектность: доводчик, уплотнители, терморасширяющая лента, замок, при необходимости антипаника и защёлка последовательного закрывания на двустворчатых блоках. Четвёртое — работоспособность: дверь должна закрываться сама, плотно, без щелей и без подпорок.
Отдельным пунктом идёт качество монтажа. Инженер вполне может посмотреть узел примыкания к стене, проверить, чем заполнен зазор, нет ли монтажной пены вместо негорючего заполнения, не нарушена ли геометрия при установке. Дверь с идеальным сертификатом, но с неверно смонтированной коробкой, в реальном пожаре ведёт себя иначе, чем на испытаниях, и опытный сюрвейер это понимает.
На объектах со значимым имущественным риском добавляется взломостойкий контур: чем закрыты помещения с ценностями, какая толщина и жёсткость полотна, сколько точек запирания, есть ли броненакладка, как выполнена петлевая сторона, установлены ли противосъёмные штыри. Всё это влияет на итоговый вывод, который сюрвейер запишет в отчёт: объект «нормального риска», «повышенного риска» или требует доработки до заключения договора.
Какие документы на двери нужны и как они влияют на условия
Документы — это то, что превращает вашу дверь из «просто металлической» в подтверждённую противопожарную преграду. Без бумаг конструкция для страховщика не существует как элемент защиты: он не может учесть то, что нельзя проверить. Поэтому пакет документов имеет прямое денежное выражение, особенно на крупных объектах, где тариф считается индивидуально.
Базовый набор, который стоит иметь на руках и хранить вместе с исполнительной документацией по объекту, выглядит так.
- Сертификат соответствия на противопожарную дверь конкретного типа и предела огнестойкости.
- Протокол огневых испытаний, подтверждающий заявленные характеристики конструкции.
- Паспорт изделия с указанием изготовителя, размеров, комплектации и допустимых условий применения.
- Инструкция по монтажу и по эксплуатации, включая требования к обслуживанию доводчиков и уплотнителей.
- Акт выполненных работ по монтажу и, желательно, фотофиксация узлов примыкания до отделки.
- Журнал обслуживания с отметками о проверках работоспособности.
Важный нюанс: характеристики должны совпадать. Если в проекте указан один предел огнестойкости, а в паспорте установленной двери другой, это несоответствие всплывёт либо при осмотре, либо при разборе убытка. Второй нюанс — двери с остеклением. Стеклопакет в противопожарной двери должен быть тоже противопожарным и входить в состав сертифицированной конструкции, а не быть заменённым «на объекте» ради вида или освещённости коридора.
Ниже — упрощённая сводка того, как разные ситуации с дверями обычно отражаются на условиях договора страхования имущества.
| Ситуация на объекте | Как это чаще всего отражается в договоре |
|---|---|
| Противопожарные двери установлены, документы полные, обслуживание ведётся | Стандартные или сниженные условия, риск оценивается как контролируемый |
| Двери стоят, но документы утеряны или обезличены | Защита не учитывается при расчёте, возможен дополнительный осмотр |
| Обычные металлические двери вместо противопожарных | Повышающий коэффициент либо предписание заменить до заключения договора |
| Двери есть, но сняты доводчики или полотна подперты | Оговорка в договоре с обязанностью устранить нарушение в срок |
| Помещения с ценностями закрыты усиленными дверями | Смягчение условий по риску противоправных действий третьих лиц |
| Проёмы зашиты временными конструкциями на период ремонта | Приостановка покрытия по части рисков или исключение помещения |
Когда нарушения с дверями приводят к отказу в выплате
Самая болезненная часть темы — не тариф, а выплата. Договор страхования всегда содержит обязанности страхователя по содержанию имущества, и большинство из них сформулировано как соблюдение норм пожарной безопасности и поддержание заявленных при заключении договора мер защиты в рабочем состоянии. Если после убытка выяснится, что эти меры фактически не работали, страховщик получает основание уменьшить выплату или отказать полностью.
Классических сценариев несколько, и все они встречаются регулярно. Доводчик сняли, потому что «дверь громко хлопает», и противопожарная преграда перестала быть самозакрывающейся. Полотно постоянно подперто огнетушителем или клином, чтобы удобнее возить тележки, — и в момент пожара дверь просто осталась открытой. Уплотнители повреждены при перевозке груза и не менялись годами. В противопожарной двери просверлили отверстия под кабель или врезали дополнительный замок, нарушив целостность конструкции. Заводскую дверь заменили на самодельную по образцу, но без испытаний и документов.
Отдельная категория — эксплуатация не по назначению. Противопожарные двери на путях эвакуации не должны запираться на замки, требующие ключа для открывания изнутри, а любые самовольные врезки в этот контур становятся при разборе убытка серьёзным аргументом против страхователя. Экспертиза после пожара умеет определять, была ли дверь закрыта в момент возгорания и в каком состоянии находились уплотнения. Восстановить картину «как было» задним числом не получится.
Практика показывает, что защищает от таких историй не героизм, а рутина: назначенный ответственный, регулярная проверка самозакрывания, замена изношенных уплотнителей и петель, записи в журнале и запрет на любые доработки полотен без согласования с производителем. Стоит это несопоставимо дешевле, чем спор о выплате после реального убытка.
Как подготовить объект к страхованию: порядок действий
Начинать разумно с ревизии проёмов. Нужно понять, где по проекту и по нормам требуются противопожарные преграды, что фактически стоит в этих местах и совпадают ли характеристики. Часто выясняется, что часть дверей меняли при перепланировке, часть добавили арендаторы, а исходная документация давно не отражает реальность. Уже одна эта сверка снимает большую часть будущих вопросов сюрвейера.
Дальше — разделение по контурам. Противопожарный контур: лестничные клетки, тамбур-шлюзы, технические помещения, серверные, электрощитовые, склады. Взломостойкий контур: всё, где сосредоточены ценности и оборудование, включая входные группы, паркинг и подсобные помещения. Тамбурные и технические двери часто закрывают обе задачи сразу, если подобраны корректно.
Третий шаг — производственный. Двери в нестандартные проёмы, двустворчатые блоки в холлах, конструкции с остеклением и с антипаникой имеет смысл заказывать у производителя, который может изготовить их по факту замера и одновременно закрыть документами. Мы производим такие двери под брендом БАРЬЕР на собственном заводе ООО «ЗАВОД МЕТАЛЛОКОНСТРУКЦИЙ» в Клину Московской области, работаем по замерам объекта и передаём заказчику полный комплект: сертификаты, протоколы огневых испытаний по ГОСТ Р 53307, паспорта и инструкции. Расчёт начинается от 9000 ₽/м², а обсудить конкретный объект можно по телефону +7 (901) 526-70-73.
И последнее. Двери — это редкий случай, когда вложение в безопасность видно невооружённым глазом и легко подтверждается бумагой. Страховщик оценивает именно такие, проверяемые меры. Поэтому корректно подобранная и правильно смонтированная дверь работает дважды: в обычные дни как защита, а в момент разговора о полисе — как аргумент.
Подберём двери, которые примет страховщик
Противопожарные и усиленные двери от производителя: собственный цех в Клину, сертификаты и протоколы огневых испытаний по ГОСТ Р 53307, расчёт от 9000 ₽/м².